
Kreditmigrering – när ett bolags kreditvärdighet förändras
Ett sätt att skapa avkastning i företagsobligationer är genom något som kallas kreditmigrering.
När man investerar i en företagsobligation lånar man i praktiken ut pengar till ett företag. En viktig fråga blir därför hur stor sannolikheten är att företaget kan betala räntan på lånet och återbetala pengarna när obligationen löper ut. För att bedöma detta används bland annat kreditbetyg.
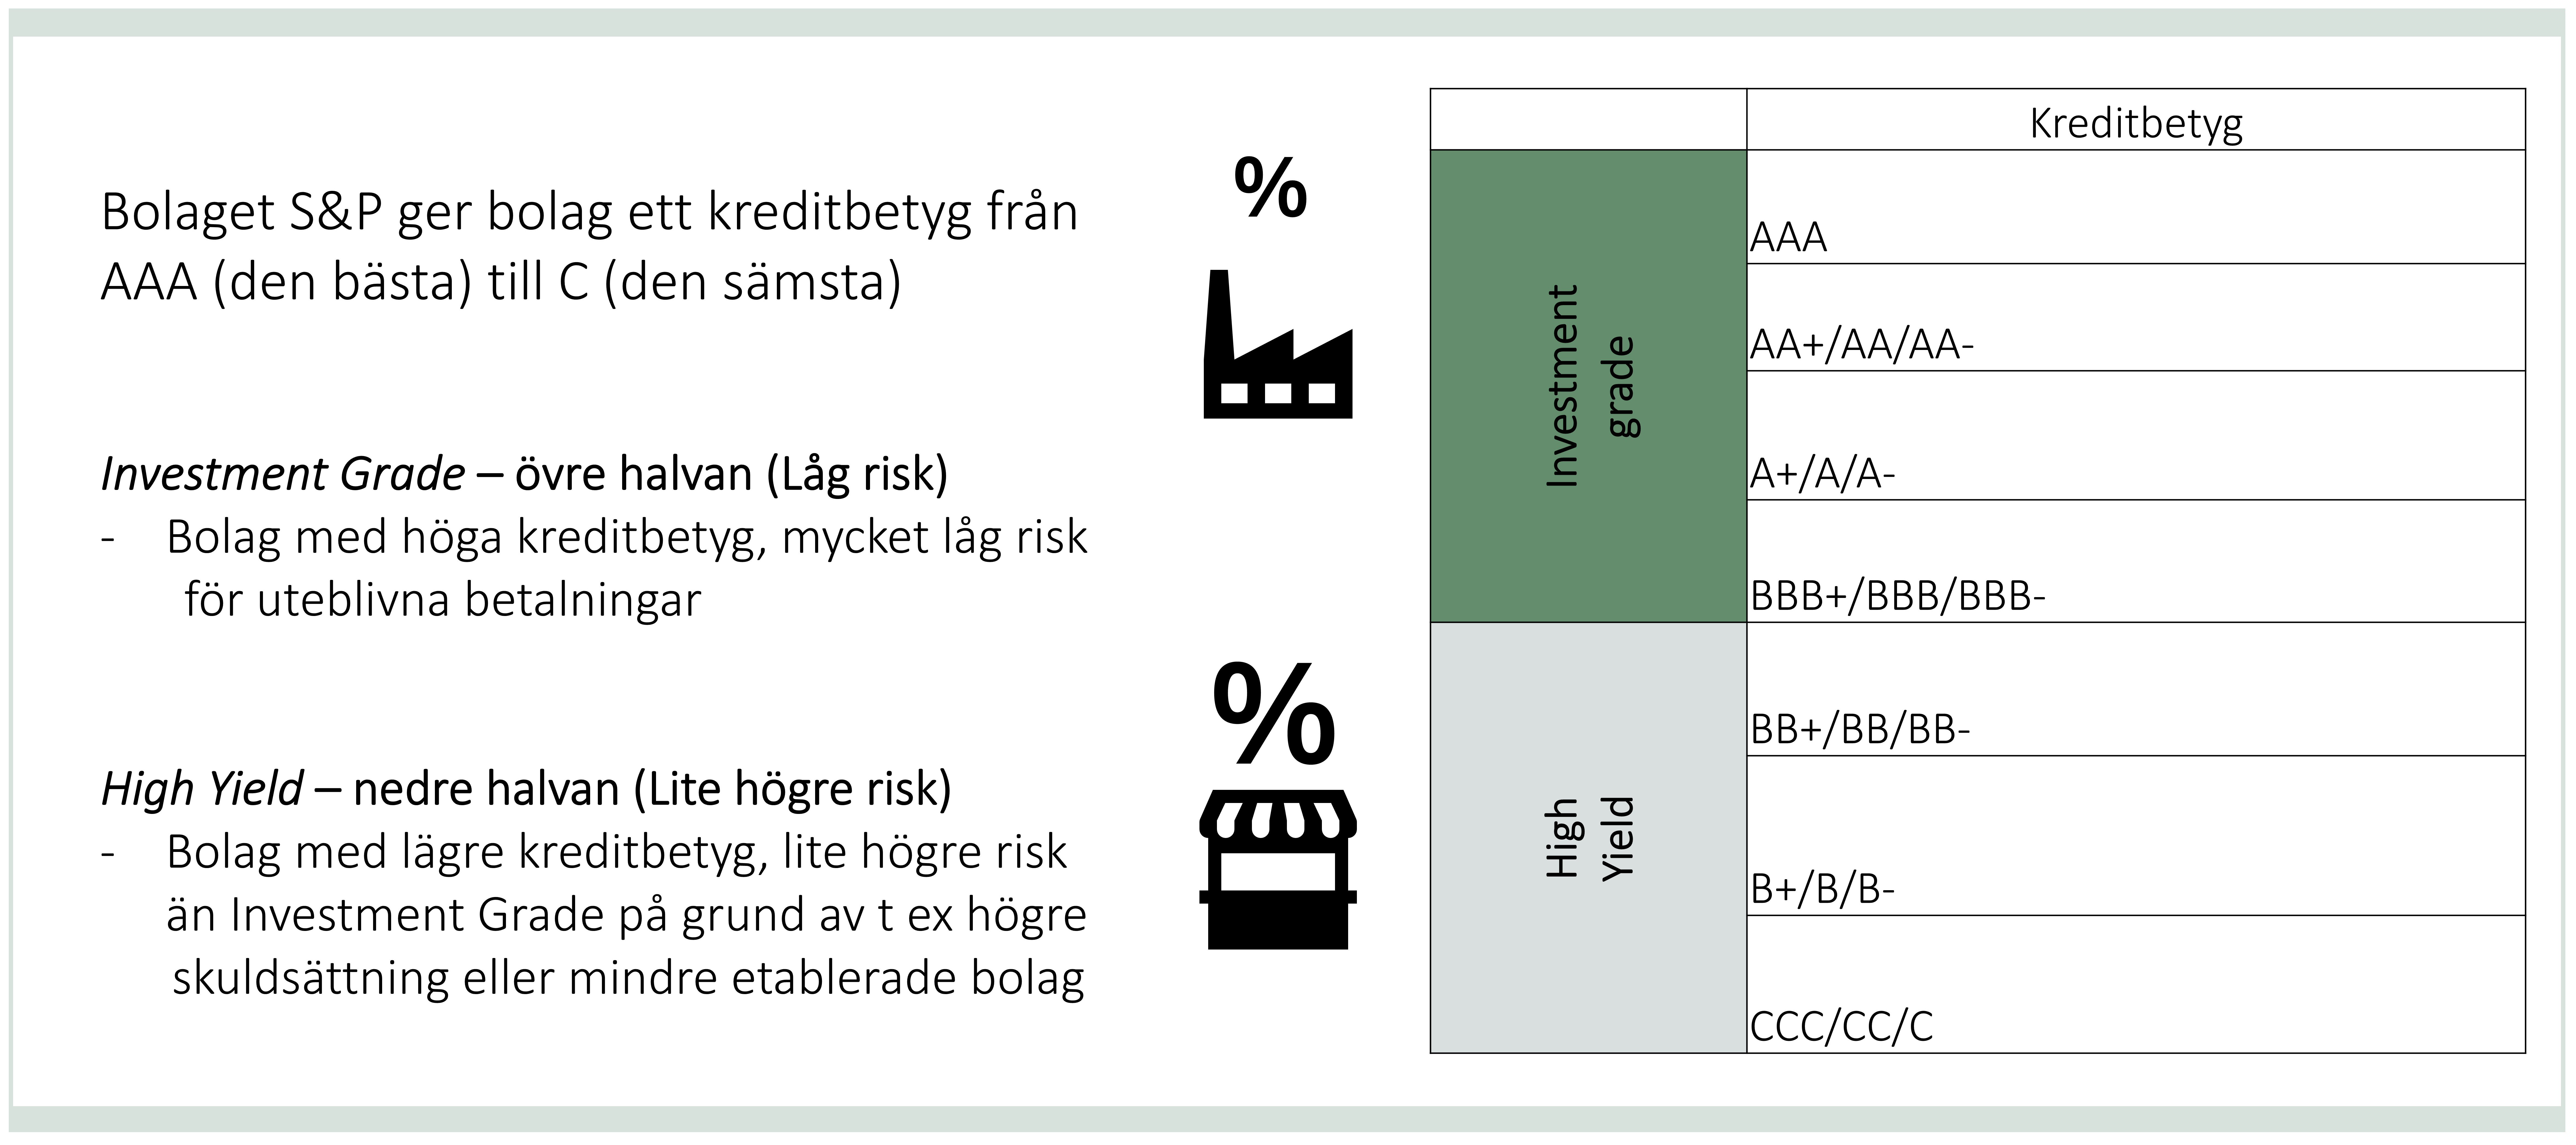
Kreditvärderingsinstitut, exempelvis S&P Global Ratings, analyserar företag och bedömer deras kreditvärdighet. Bedömningen sammanfattas i ett kreditbetyg som ger investerare en bild av hur hög kreditrisken är.
Ett högt kreditbetyg innebär generellt att företaget bedöms ha en stark återbetalningsförmåga och låg kreditrisk. Ett lägre kreditbetyg innebär att osäkerheten är större – och investerare kräver därför normalt en högre ränta för att låna ut sina pengar.
Investment Grade och High Yield
Kreditbetygen brukar delas in i två huvudsakliga kategorier: Investment Grade och High Yield.
Investment Grade omfattar obligationer med kreditbetyget BBB- eller högre. Företagen bedöms generellt ha en relativt god förmåga att betala sina skulder, vilket innebär lägre kreditrisk.
High Yield omfattar obligationer med kreditbetyget BB+ eller lägre. Här är kreditrisken högre och företagen behöver därför vanligtvis erbjuda investerarna en högre ränta som kompensation.
Förenklat kan sambandet beskrivas så här:
• Högre kreditbetyg → lägre kreditrisk → vanligtvis lägre ränta
• Lägre kreditbetyg → högre kreditrisk → vanligtvis högre ränta
Det är alltså inte nödvändigtvis negativt att investera i ett företag med ett lägre kreditbetyg. Den högre risken kan också innebära en högre löpande ränta. Det viktiga är att investeraren bedömer att ersättningen är tillräcklig i förhållande till den risk man tar.
Vad är kreditmigrering?
Ett företags kreditvärdighet är inte konstant. Företag förändras hela tiden. Lönsamheten kan förbättras eller försämras, skuldsättningen kan minska eller öka och verksamheten kan bli mer eller mindre stabil.
När marknadens eller kreditvärderingsinstitutens bedömning av ett företag förändras kan även dess kreditbetyg förändras. Det är detta som brukar kallas kreditmigrering.
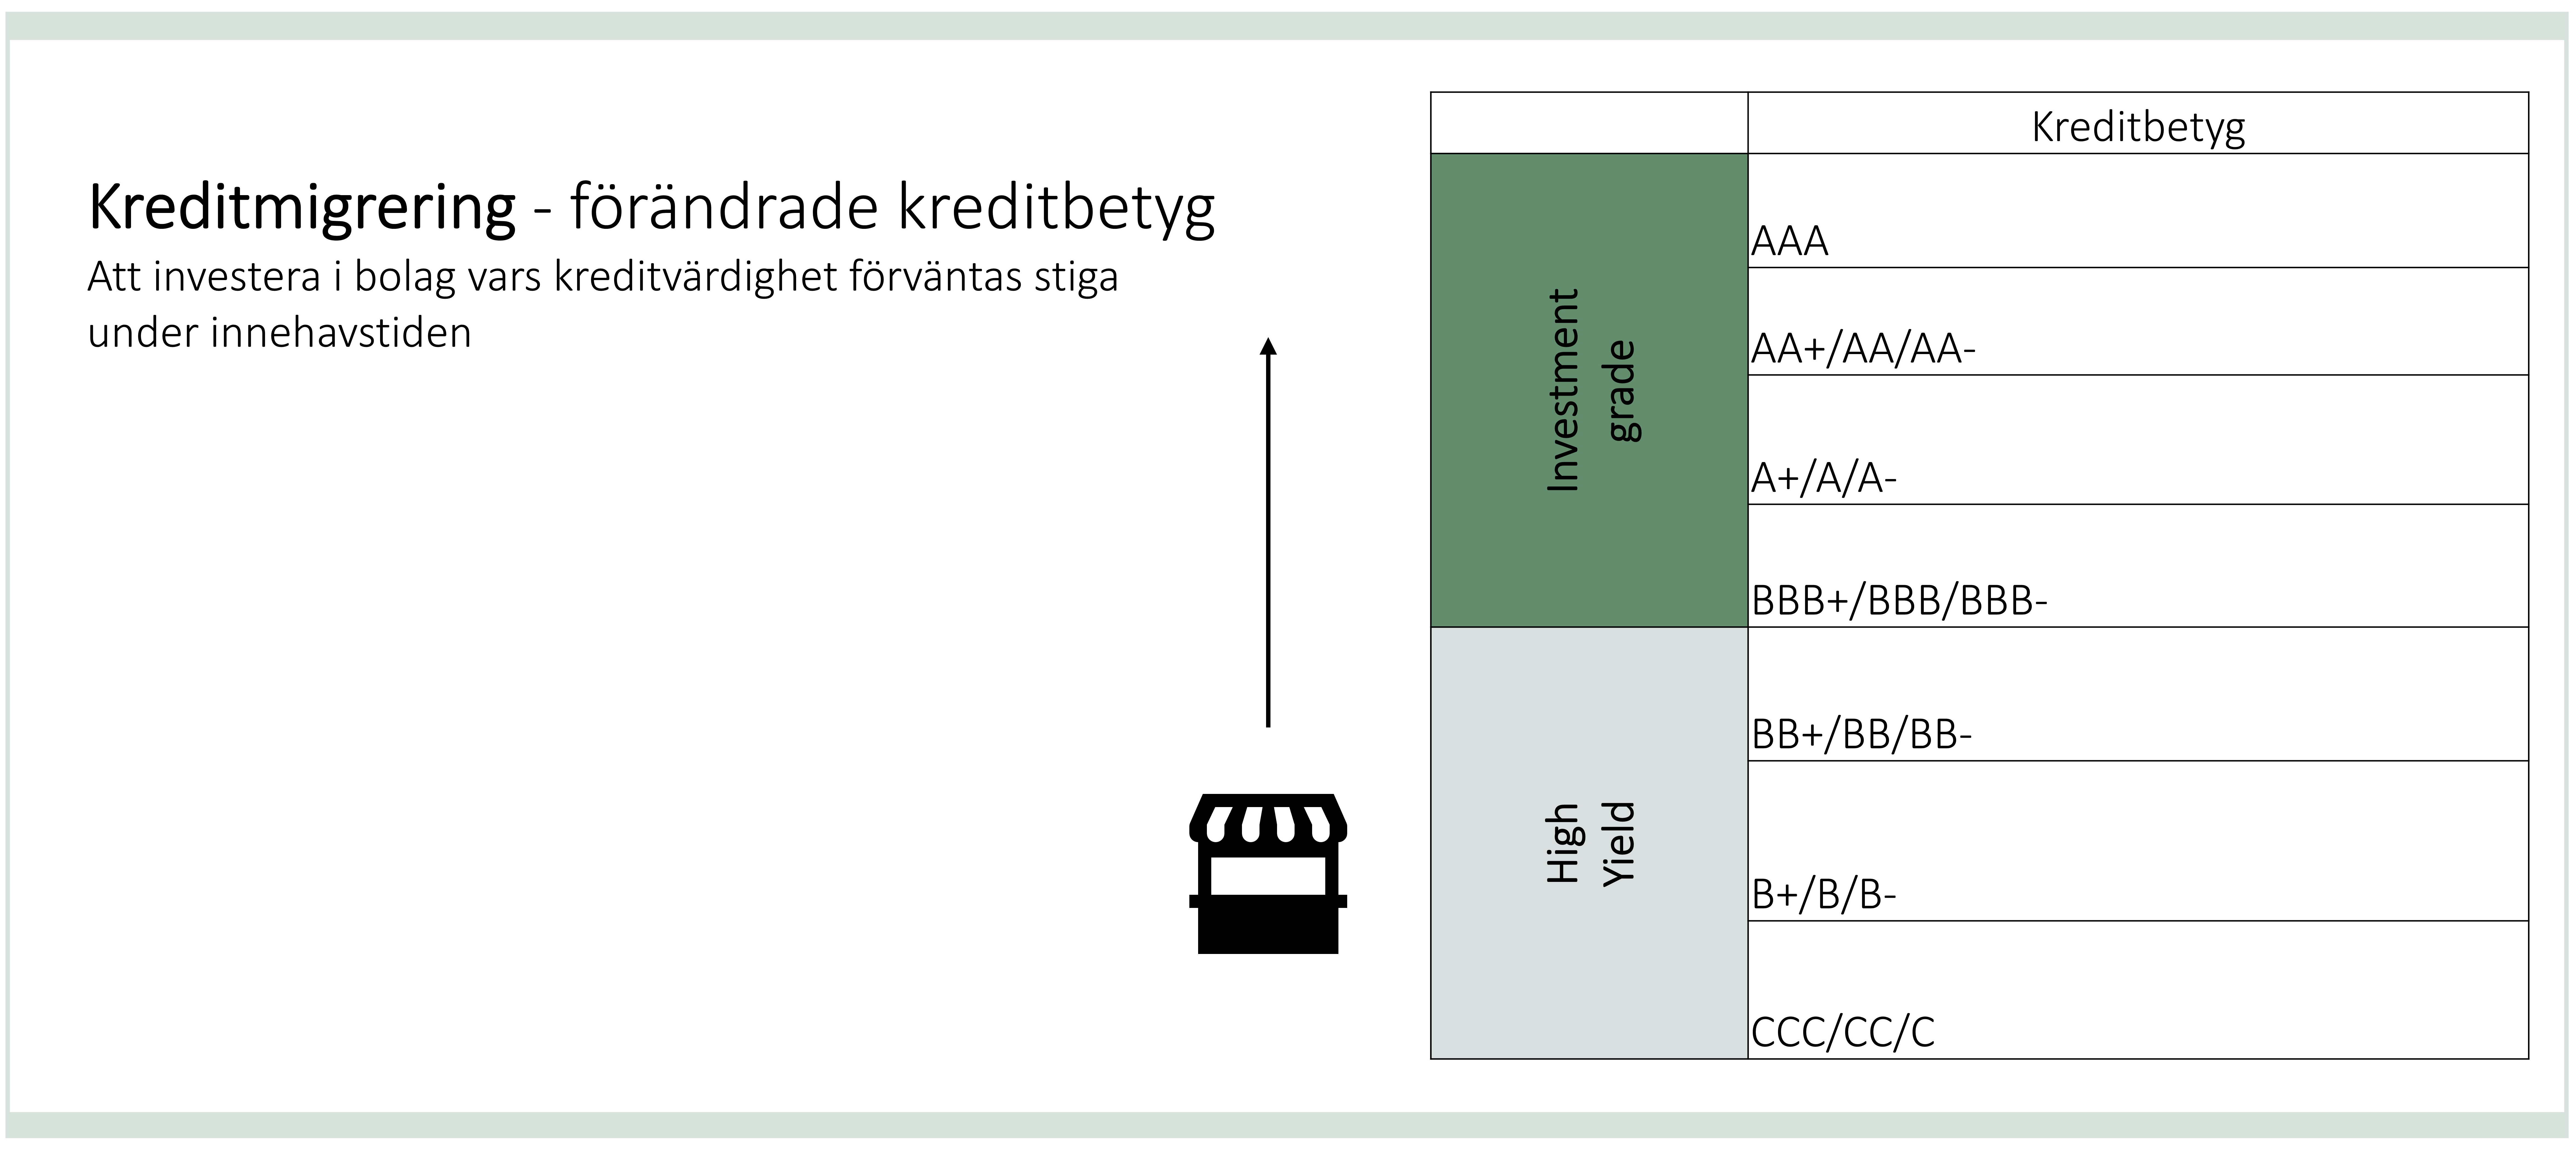
Om företagets ekonomiska situation förbättras kan kreditbetyget höjas. Om situationen i stället försämras kan kreditbetyget sänkas. För den som äger företagets obligation kan en sådan förändring påverka obligationens marknadsvärde.
Hur kan positiv kreditmigrering skapa avkastning?
Tänk dig att Sixtens Glasskiosk har gett ut en företagsobligation.
När obligationen ges ut är verksamheten relativt liten och skuldsättningen förhållandevis hög. Marknaden bedömer därför att det finns en viss risk med att låna ut pengar till bolaget och obligationen erbjuder en relativt hög ränta.
Några år senare går verksamheten betydligt bättre. Sixtens Glasskiosk säljer mer glass, lönsamheten har förbättrats, skuldsättningen har minskat och företagets ekonomi har blivit stabilare. Marknaden bedömer nu att risken för att företaget inte ska kunna betala sina skulder har minskat.
Kreditvärdigheten förbättras och företagets kreditbetyg kan exempelvis röra sig från BB+ till BBB- – alltså från High Yield till Investment Grade.
När företaget betraktas som mindre riskfyllt behöver investerare inte längre kräva lika hög ränta för att äga dess obligationer.
Den obligation som redan finns ute på marknaden erbjuder däremot fortfarande den ränta som bestämdes när risken bedömdes vara högre. Därför kan obligationen bli mer attraktiv och stiga i värde. Det är ett exempel på positiv kreditmigrering.
Det kan också gå åt andra hållet
Kreditmigrering behöver förstås inte alltid vara positiv. Om ett företags ekonomi försämras, skuldsättningen ökar eller osäkerheten kring verksamheten blir större kan kreditvärdigheten i stället försämras.
Investerare kommer då normalt att kräva en högre ränta för att ta risken att låna ut pengar till bolaget. Befintliga obligationer kan därmed sjunka i värde.
Kreditmigrering är därför både en möjlighet till avkastning och en risk för den som investerar i företagsobligationer.
Därför är kreditanalys viktig
För en förvaltare av en företagsobligationsfond handlar det därför inte bara om att titta på vilket kreditbetyg ett bolag har i dag.
Minst lika intressant är frågan:
Hur tror vi att bolagets kreditvärdighet kommer att utvecklas framöver?
Om förvaltaren hittar företag där ekonomin förväntas stärkas och kreditrisken minska kan fonden potentiellt dra nytta av en positiv kreditmigrering.
Det innebär att analys av bland annat företagens kassaflöden, skuldsättning, lönsamhet och framtidsutsikter blir en viktig del av arbetet med företagsobligationer.
På Spiltan Fonder erbjuder vi två räntefonder som investerar i företagsobligationer:
I förvaltningen analyserar vi bland annat bolagens kreditvärdighet och möjligheten att dra nytta av positiv kreditmigrering. Läs mer om våra räntefonder och hur de investerar på respektive fondsida.